

FAKTANASIONAL.NET — Sorotan publik tengah mengarah kepada PT Bank Mandiri (Persero) Tbk menyusul pemberian fasilitas pembiayaan kepada perusahaan yang terafiliasi dengan pengusaha Andi Syamsuddin Arsyad alias Haji Isam. Isu ini kian memanas bersamaan dengan langkah korporasi bank pelat merah tersebut dalam menerbitkan instrumen surat utang global.
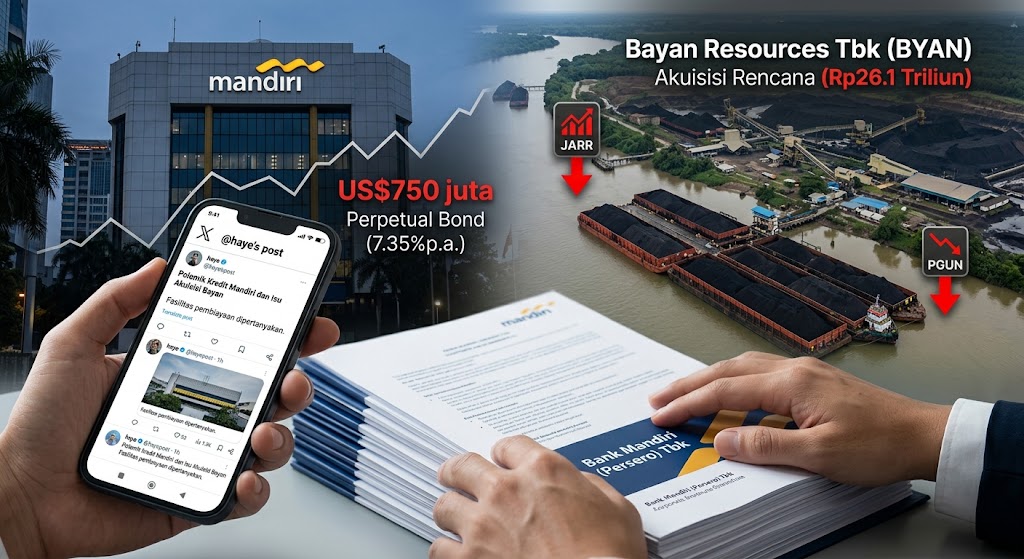
Perbincangan bermula dari kritik yang dilontarkan melalui media sosial oleh akun X @haye pada pertengahan Oktober 2026. Unggahan tersebut mempertanyakan kaitan antara fasilitas pembiayaan bank milik negara dengan rencana akuisisi saham berskala besar, di tengah langkah korporasi menghimpun pendanaan dari pasar modal.
Kendati demikian, sejumlah pengamat menilai persoalan ini tidak bisa langsung disederhanakan sebagai bentuk penggunaan uang negara secara sembarangan. Dibutuhkan pemisahan konteks yang jelas antara aksi korporasi penghimpunan dana dan penyaluran kredit perbankan.
Berdasarkan keterbukaan informasi dan pemberitaan sebelumnya, Bank Mandiri baru saja merampungkan penerbitan instrumen modal tambahan (Additional Tier 1/AT1 Capital) berupa perpetual bond senilai US$750 juta dengan tingkat bunga awal 7,35% per tahun. Manajemen menegaskan bahwa dana dari instrumen tersebut dialokasikan sepenuhnya untuk memperkuat struktur permodalan jangka panjang perseroan dan menjaga keberlanjutan usaha.
Di sisi lain, bank juga menyalurkan fasilitas kredit kepada nasabah korporasi. Hingga saat ini, belum ada bukti konkrit yang menunjukkan bahwa dana hasil penerbitan perpetual bond tersebut mengalir secara langsung untuk membiayai aksi korporasi pihak tertentu. Kedua transaksi tersebut merupakan ranah pengelolaan likuiditas serta fungsi intermediasi perbankan yang memiliki mekanisme hukum dan pengawasan terpisah.
Perhatian publik semakin meningkat setelah terungkap adanya pengikatan jaminan saham oleh sejumlah pemegang saham pengendali dari korporasi yang terafiliasi dengan Haji Isam. Pemegang saham PT Jhonlin Agro Raya Tbk (JARR) dan PT Pradiksi Gunatama Tbk (PGUN) tercatat menggadaikan miliaran saham mereka kepada Bank Mandiri sebagai agunan fasilitas kredit.
Di sisi korporasi, PT Jhonlin Baratama dikabarkan tengah memproses rencana pengambilalihan sekitar 10,084 miliar saham (30,25%) PT Bayan Resources Tbk dari Low Tuck Kwong beserta putrinya, dengan estimasi nilai transaksi mencapai sekitar Rp26,1 triliun.
Meski demikian, rincian mengenai besaran pasti fasilitas kredit, struktur pembiayaan, tenor, maupun tingkat bunga yang disepakati antara bank dan debitur belum diungkapkan secara terbuka ke publik. Kondisi ini memicu tanda tanya seputar manajemen risiko, valuasi agunan, serta kepatuhan terhadap prinsip kehati-hatian (prudential banking principle).
Menanggapi spekulasi yang berkembang, manajemen PT Pradiksi Gunatama Tbk (PGUN) telah menyampaikan klarifikasi resmi kepada Bursa Efek Indonesia (BEI). Direktur PGUN, Tamlikho, menegaskan bahwa perusahaannya sama sekali tidak terlibat dalam proses negosiasi maupun pengajuan fasilitas kredit antara Bank Mandiri dan Jhonlin Baratama.
Pihak PGUN juga menyatakan tidak memberikan jaminan perusahaan (corporate guarantee), tidak menggadaikan aset milik badan hukum perseroan, serta tidak menerima aliran dana dari fasilitas pinjaman tersebut. Langkah hukum dan gadai saham murni dilakukan oleh para pemegang saham secara individual, bukan oleh entitas operasional perusahaan terbuka.
Sebagai bank milik negara, pengelolaan portofolio kredit Bank Mandiri tentu menjadi subjek pengawasan publik yang ketat. Risiko utama yang kerap disoroti analis terletak pada volatilitas harga saham yang dijaminkan—mengingat harga saham emiten dapat berfluktuasi sewaktu-waktu tergantung pada kondisi pasar dan sentimen industri komoditas.
Guna meredam kekhawatiran dan menjaga kredibilitas institusi keuangan negara, sejumlah kalangan mendesak agar pihak bank maupun debitur dapat memberikan keterbukaan informasi yang proporsional. Hal ini mencakup transparansi struktur pembiayaan, kejelasan mitigasi risiko terhadap fluktuasi harga komoditas maupun saham agunan, serta kepastian bahwa seluruh proses telah melalui analisis kelayakan kredit yang ketat sesuai regulasi Otoritas Jasa Keuangan (OJK).(sak)