Di Balik Angka Cantik Ikk Bank Indonesia Tersembunyi Ancaman Kebangkrutan Rumah Tangga Indonesia
FAKTANASIONAL.NET - Optimisme yang ditampilkan melalui Indeks Keyakinan Konsumen (IKK) sebesar 122,9 pada Maret 2026 oleh Bank Indonesia kerap dibaca sebagai sinyal ketahanan ekonomi domestik yang masih solid. Namun, pembacaan semacam ini problemati…
Dengarkan Ringkasan
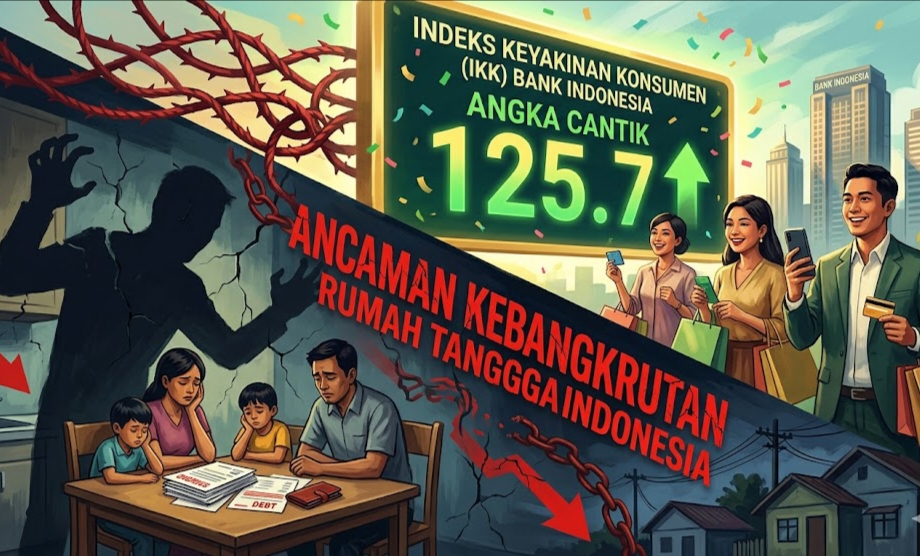
FAKTANASIONAL.NET - Optimisme yang ditampilkan melalui Indeks Keyakinan Konsumen (IKK) sebesar 122,9 pada Maret 2026 oleh Bank Indonesia kerap dibaca sebagai sinyal ketahanan ekonomi domestik yang masih solid.
Namun, pembacaan semacam ini problematik karena mengabaikan kontradiksi mendasar antara indikator persepsi dan realitas struktural rumah tangga.
Dalam kerangka analisis ekonomi makro modern, indikator berbasis sentimen seperti IKK memang penting, tetapi tidak pernah berdiri sendiri. IKK harus diverifikasi melalui indikator riil seperti daya beli, struktur konsumsi, dan dinamika utang.
Ketika indikator-indikator itu dibaca secara simultan, narasi optimisme tersebut justru kehilangan fondasinya.
Secara metodologis, IKK mengukur ekspektasi dan persepsi, bukan kapasitas ekonomi aktual. Nilai di atas 100 memang mengindikasikan optimisme, tetapi arah pergerakan yang menurun dari 125,2 menjadi 122,9 dalam satu bulan menunjukkan erosi kepercayaan yang tidak bisa direduksi sebagai fluktuasi biasa.
Dalam literatur ekonomi perilaku, penurunan bertahap dalam indikator kepercayaan sering kali merupakan sinyal awal dari penyesuaian ekspektasi yang lebih dalam, terutama ketika didorong oleh tekanan ekonomi yang belum sepenuhnya terinternalisasi dalam persepsi publik.
Dengan kata lain, optimisme yang masih bertahan lebih mencerminkan inersia psikologis daripada kekuatan ekonomi yang sesungguhnya.
Kontradiksi menjadi semakin jelas ketika struktur konsumsi rumah tangga diperiksa. Peningkatan proporsi konsumsi terhadap pendapatan hingga 72,2 persen, disertai stagnasi tabungan di kisaran 17,6 persen, menunjukkan bahwa rumah tangga tidak sedang mengalami ekspansi kesejahteraan, melainkan terjebak dalam pola konsumsi defensif.
Dalam kerangka teori siklus hidup (life-cycle hypothesis), peningkatan konsumsi yang tidak diiringi peningkatan tabungan merupakan indikasi bahwa rumah tangga menghadapi tekanan pendapatan atau ketidakpastian masa depan.
Kondisi ini diperparah oleh menurunnya porsi cicilan, yang dapat diinterpretasikan bukan sebagai perbaikan kapasitas keuangan, melainkan sebagai indikasi terbatasnya akses atau kehati-hatian terhadap ekspansi kredit formal.
Lebih jauh, dinamika utang konsumtif memperlihatkan distorsi yang lebih serius. Dengan outstanding pinjaman daring (pinjol) yang telah mencapai sekitar Rp100 triliun, sementara paylater perbankan hanya sekitar Rp27,8 triliun, terlihat bahwa pembiayaan konsumsi semakin bergeser ke instrumen berisiko tinggi di luar sistem perbankan tradisional.
Struktur ini mengindikasikan bahwa ketahanan konsumsi tidak ditopang oleh intermediasi keuangan yang sehat, melainkan oleh likuiditas jangka pendek dengan biaya tinggi dan tenor pendek.
Dalam perspektif stabilitas keuangan, ini bukan sekadar isu inklusi keuangan, melainkan indikasi fragilitas mikro yang berpotensi terakumulasi menjadi risiko makro apabila terjadi gelombang gagal bayar.
Di sisi lain, tekanan harga, khususnya pada komoditas pangan, memperlihatkan bahwa indikator inflasi agregat sering kali gagal menangkap realitas beban hidup masyarakat.
Inflasi Indonesia yang relatif terkendali secara headline tidak serta-merta mencerminkan stabilitas daya beli riil, karena komposisi konsumsi rumah tangga berpendapatan rendah didominasi oleh barang-barang dengan volatilitas harga tinggi.
Ketika harga pangan meningkat, dampaknya terhadap kesejahteraan jauh lebih besar dibandingkan perubahan pada komponen inflasi lain yang bobotnya tinggi secara statistik tetapi kurang relevan secara praktis bagi mayoritas populasi.
Akibatnya, terjadi divergensi antara persepsi makro yang “stabil” dan pengalaman mikro yang semakin tertekan.
Dalam konteks ini, IKK yang masih berada di zona optimis justru dapat dibaca sebagai bentuk “false confidence” atau optimisme semu.
Konsumsi yang tetap tinggi bukanlah hasil dari peningkatan pendapatan riil, melainkan adaptasi rumah tangga terhadap tekanan ekonomi melalui pengurangan tabungan dan peningkatan ketergantungan pada utang jangka pendek.
Fenomena ini dikenal dalam literatur sebagai pseudo-consumption growth, di mana pertumbuhan konsumsi tidak mencerminkan peningkatan kesejahteraan, melainkan pergeseran strategi bertahan hidup.
Ketika sumber pembiayaan ini mencapai batasnya—baik karena pengetatan kredit, kenaikan suku bunga, maupun peningkatan risiko gagal bayar—penyesuaian konsumsi yang terjadi cenderung bersifat mendadak dan kontraktif.
Dengan demikian, narasi optimisme yang dibangun di atas IKK 122,9 menjadi tidak memadai, bahkan menyesatkan, jika tidak dikontekstualisasikan dengan indikator riil.
Alih-alih mencerminkan kekuatan ekonomi domestik, angka tersebut lebih tepat dibaca sebagai fase transisi di mana persepsi positif masih bertahan di tengah melemahnya fondasi ekonomi rumah tangga.
Dalam kerangka ini, penurunan IKK bukan sekadar anomali statistik, melainkan sinyal awal dari penyesuaian yang lebih luas—sebuah peringatan bahwa ekonomi tidak sedang menguat, tetapi mulai kehilangan daya dorongnya dari sisi konsumsi, yang selama ini menjadi tulang punggung pertumbuhan.
*Jakarta, 10 April 2026*
*HAMDI PUTRA*
*Forum Sipil Bersuara (FORSIBER)*
Komentar (0)
Belum ada komentar. Jadilah yang pertama.