BI Rate Naik, NPL KPR Diproyeksi Merangkak Naik ke Batas Psikologis 2,90 Persen pada Akhir 2026
FAKTANASIONAL.NET — Kebijakan Bank Indonesia (BI) yang menaikkan suku bunga acuan ( BI Rate ) berpotensi mendorong peningkatan rasio kredit bermasalah ( non-performing loan /NPL) perbankan nasional. Sektor Kredit Kepemilikan Rumah (KPR) dinilai menj…
Dengarkan Ringkasan
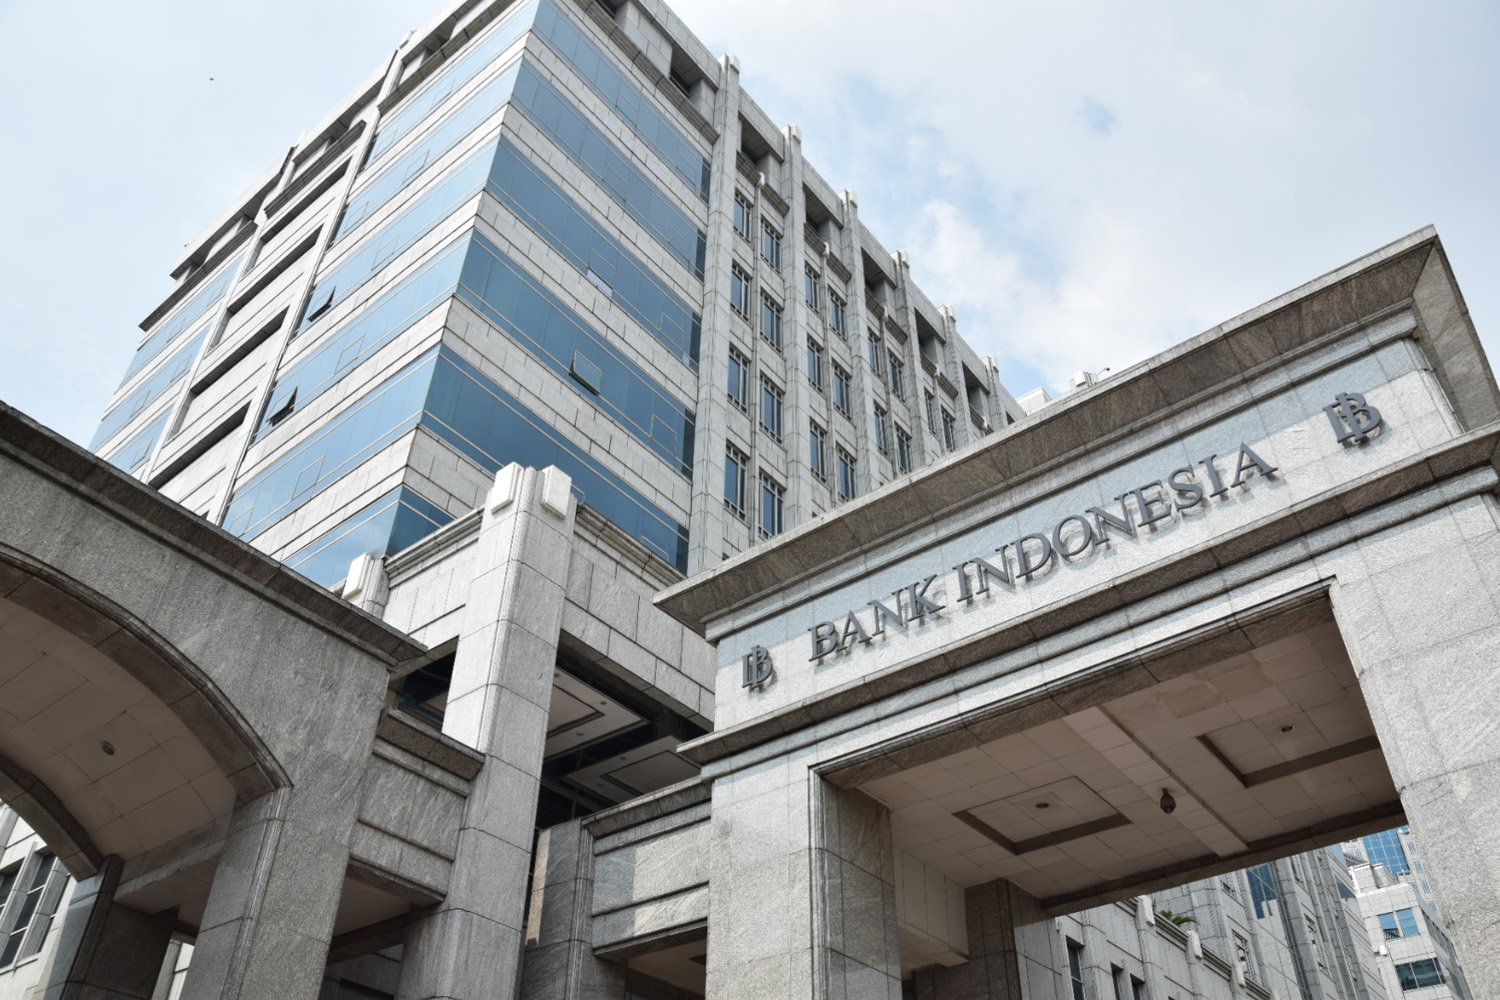
FAKTANASIONAL.NET — Kebijakan Bank Indonesia (BI) yang menaikkan suku bunga acuan (BI Rate) berpotensi mendorong peningkatan rasio kredit bermasalah (non-performing loan/NPL) perbankan nasional.
Sektor Kredit Kepemilikan Rumah (KPR) dinilai menjadi salah satu segmen yang paling rentan terkena imbas rembesan kebijakan moneter ini.
Chief Economist PT Bank Tabungan Negara (Persero) Tbk (BTN), Myrdal Gunarto, menjelaskan bahwa dampak dari kenaikan BI Rate terhadap grafik NPL perbankan tidak akan serta-merta melonjak seketika.
Hal ini terjadi karena adanya jeda waktu (lag) transmisi kebijakan moneter dari sektor keuangan ke sektor riil.
Transmisi kenaikan bunga acuan ke bunga kredit perbankan diprediksi baru berjalan efektif dalam kurun 3 hingga 6 bulan ke depan.
Alhasil, efek riil terhadap potensi macetnya cicilan nasabah diperkirakan baru mulai tampak pada penghujung tahun ini.
"Dampak dari kenaikan ini (BI rate) diproyeksikan baru akan terefleksi pada data NPL perbankan sekitar kuartal IV 2026 atau kuartal I 2027," ujar Myrdal saat dihubungi Kompas.com, Kamis (11/6/2026).
Baca Juga: Rupiah Tembus Rp18.028 per Dolar AS, DPR Pertanyakan Langkah Intervensi Bank Indonesia
Meskipun BI Rate telah dikerek naik sebesar 75 basis poin (bps), Myrdal menilai risiko terjadinya lonjakan kredit macet secara ekstrem (spike) masih sangat minim. Hal itu didasari oleh kondisi fundamental NPL KPR pada Kuartal I 2026 yang sebetulnya menunjukkan tren penyehatan di posisi 2,8 persen.
"Oleh karena fundamental awal yang cukup kuat ini, serta adanya stimulus permintaan domestik melalui program-program pemerintah, lonjakan NPL secara tajam (spike) kecil kemungkinannya terjadi," ungkapnya meluruskan kecemasan pasar.
Kendati demikian, Myrdal memberikan catatan bahwa kurva NPL tetap memiliki probabilitas besar untuk bergerak naik secara moderat demi menyesuaikan tekanan volatilitas makroekonomi yang masih membayangi pasar.
"Probabilitas tren NPL untuk merayap naik menuju batas psikologis 2,90 persen di penghujung tahun cukup tinggi jika tekanan volatilitas makro berlanjut," kata Myrdal menambahkan.
Strategi Mitigasi Bank: Tahan Bunga Floating hingga Incar PNS
Guna mengantisipasi pembengkakan rasio kredit macet tersebut, industri perbankan nasional dilaporkan telah bersiap membentengi diri dengan memperkuat berbagai instrumen mitigasi risiko finansial.
Salah satu strategi utama bank saat ini adalah dengan memilih tidak langsung meneruskan seluruh beban kenaikan BI Rate ke suku bunga kredit nasabah.
Mayoritas perbankan diposisikan masih menahan laju kenaikan suku bunga mengambang (floating rate) KPR, meski di sisi lain biaya dana (cost of fund) perbankan sudah terlanjur merangkak naik.
Selain itu, perbankan juga mulai mengoptimalkan pemanfaatan sistem peringatan dini (early warning system) secara ketat untuk melacak profil debitur yang mulai menunjukkan indikasi kesulitan finansial dalam membayar cicilan bulanan.
"Bank akan lebih dulu menawarkan restrukturisasi, seperti perpanjangan tenor, sebelum kredit tersebut benar-benar downgrade menjadi NPL," jelas Myrdal mengenai langkah preventif perbankan.
Di sisi ekspansi bisnis, perbankan kini mulai mengubah arah kemudi penyaluran kredit baru secara selektif.
Guna memitigasi risiko gagal bayar di masa depan, prioritas KPR baru kini lebih diarahkan kepada segmen masyarakat berpendapatan tetap (fixed income) yang dinilai lebih aman, seperti Pegawai Negeri Sipil (PNS), anggota TNI/Polri, serta jajaran karyawan di perusahaan-perusahaan skala besar.
Komentar (0)
Belum ada komentar. Jadilah yang pertama.