Jangan Salah Kapan Cairkan JHT! Ini Aturan Pajak BPJS Ketenagakerjaan agar Bebas PPh
FAKTANASIONAL.NET — Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan bahwa tidak semua pencairan manfaat Jaminan Hari Tua (JHT) BPJS Ketenagakerjaan otomatis dikenakan Pajak Penghasilan (PPh). Beban pajak yang wajib dibayar peserta sa…
Dengarkan Ringkasan
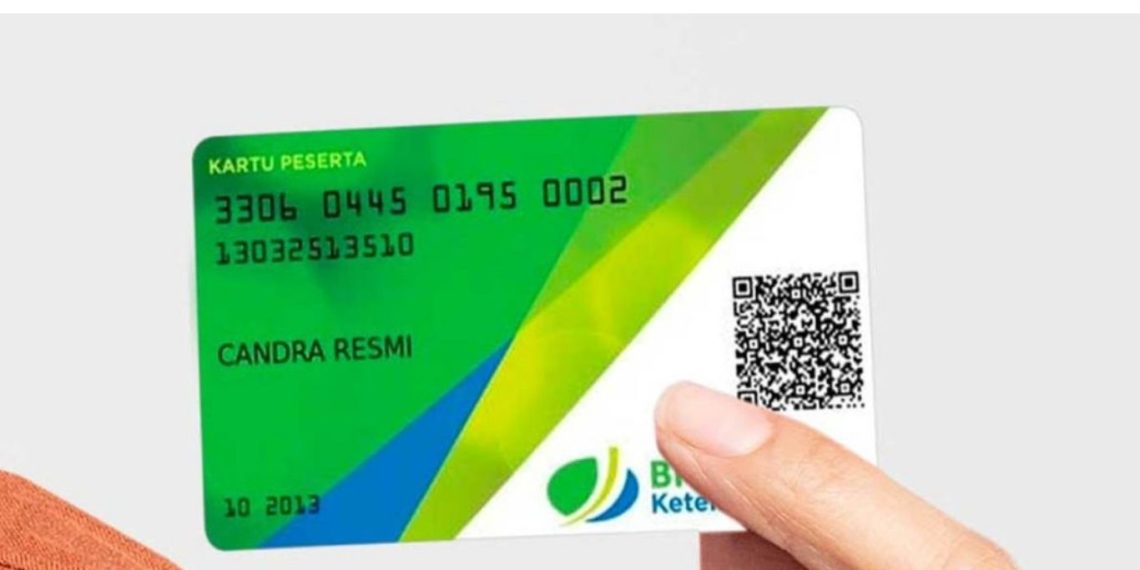
FAKTANASIONAL.NET — Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan bahwa tidak semua pencairan manfaat Jaminan Hari Tua (JHT) BPJS Ketenagakerjaan otomatis dikenakan Pajak Penghasilan (PPh).
Beban pajak yang wajib dibayar peserta sangat bergantung pada mekanisme, waktu penarikan, serta total saldo JHT yang diterima.
Melalui edukasi di akun Instagram resminya, DJP meluruskan kekhawatiran masyarakat.
Ketentuan perpajakan ini sejatinya bukan aturan baru, melainkan regulasi yang konsisten berjalan sejak tahun 2009 berdasarkan Peraturan Pemerintah (PP) Nomor 68 Tahun 2009 dan Peraturan Menteri Keuangan (PMK) Nomor 16 Tahun 2010.
"Benarkah saat JHT dicairkan pasti kena PPh? Tidak selalu. Perlakuan pajak atas pencairan JHT bergantung pada cara dan waktu pencairannya, sesuai ketentuan yang telah berlaku sejak tahun 2009," tulis Instagram resmi @ditjenpajakri.
Supaya tidak keliru dan dana pensiun Anda tidak terpotong secara tidak optimal, berikut adalah panduan lengkap mengenai skenario pajak pencairan JHT.
Baca Juga: Pemprov Kalbar dan AMSI Perkuat Sinergi Dukung Perluasan Kepesertaan BPJS Ketenagakerjaan
Syarat Mutlak Pencairan JHT Bebas Pajak (Tarif 0%)
Peserta BPJS Ketenagakerjaan berhak menerima dana JHT sepenuhnya tanpa potongan pajak sepeser pun, asalkan memenuhi tiga kriteria kumulatif berikut:
-
Ditarik Sekaligus: Manfaat JHT dicairkan secara penuh/sekaligus saat pensiun.
-
Tepat Waktu: Pencairan diajukan paling lambat 2 (dua) tahun kalender sejak peserta memasuki usia pensiun.
-
Batas Nominal: Total saldo JHT yang dicairkan maksimal Rp50 juta.
Jika saldo JHT Anda di atas Rp50 juta, Anda tidak perlu cemas. Tarif PPh Pasal 21 Final sebesar 5% hanya akan dikenakan pada nilai yang melebihi batas Rp50 juta tersebut.
Simulasi Hitung Pajak JHT Saat Pensiun
Sebagai gambaran, jika seorang pekerja memasuki masa pensiun dan mencairkan sisa saldo JHT-nya sebesar Rp120 juta dalam kurun waktu kurang dari dua tahun, maka formulasinya adalah:
-
Rp50 juta pertama: Dikenakan tarif 0% = Rp0
-
Sisa Rp70 juta: Dikenakan tarif PPh Final 5% = Rp3,5 juta
-
Total PPh Pasal 21 Final yang dipotong: Rp3,5 juta.
Hati-Hati, Skema Berubah Jika Dicairkan Sebagian atau Menunda Terlalu Lama
DJP juga mengimbau peserta untuk memperhatikan dua kondisi khusus yang bisa membuat potongan pajak menjadi lebih besar:
1. Pencairan Sebagian Saat Masih Aktif Bekerja
Bagi pekerja yang mencairkan sebagian saldo JHT sebelum pensiun (misalnya untuk persiapan pensiun atau perumahan), maka berlaku PPh Pasal 21 Tidak Final dengan tarif progresif Pasal 17 UU PPh.
Artinya, potongan pajak ini nantinya harus dilaporkan kembali dan diperhitungkan dengan penghasilan lainnya dalam SPT Tahunan, sehingga berpotensi memicu status Kurang Bayar.
-
Contoh: Jika mencairkan sebagian saldo sebesar Rp10 juta saat aktif bekerja, potongan awalnya adalah 5% × Rp10 juta = Rp500 ribu (Bersifat tidak final).
2. Pencairan Setelah Lewat 2 Tahun Pensiun
Jika peserta menunda pencairan total JHT hingga tahun ketiga atau lebih setelah masa pensiun, fasilitas PPh Final tidak lagi berlaku.
Pajak akan dihitung menggunakan tarif progresif Pasal 17 UU PPh, yang berpotensi jauh lebih tinggi tergantung dari total seluruh penghasilan wajib pajak pada tahun berjalan.
Memahami garis waktu dan regulasi perpajakan ini menjadi kunci bagi para pekerja untuk mengoptimalkan hak masa tuanya dan meminimalkan beban pajak secara legal dan aman.
Baca Juga: Menko PM Lantik Direksi BPJS Kesehatan dan Ketenagakerjaan 2026–2031: Fokus pada Kemandirian Rakyat
Komentar (0)
Belum ada komentar. Jadilah yang pertama.